‘Mua trước, trả sau’ không mang lại cảm giác là nợ. Đối với giới trẻ, đó có thể là một vấn đề lớn
‘Buy now, pay later’ doesn’t feel like debt. For young people, that can be a big problem
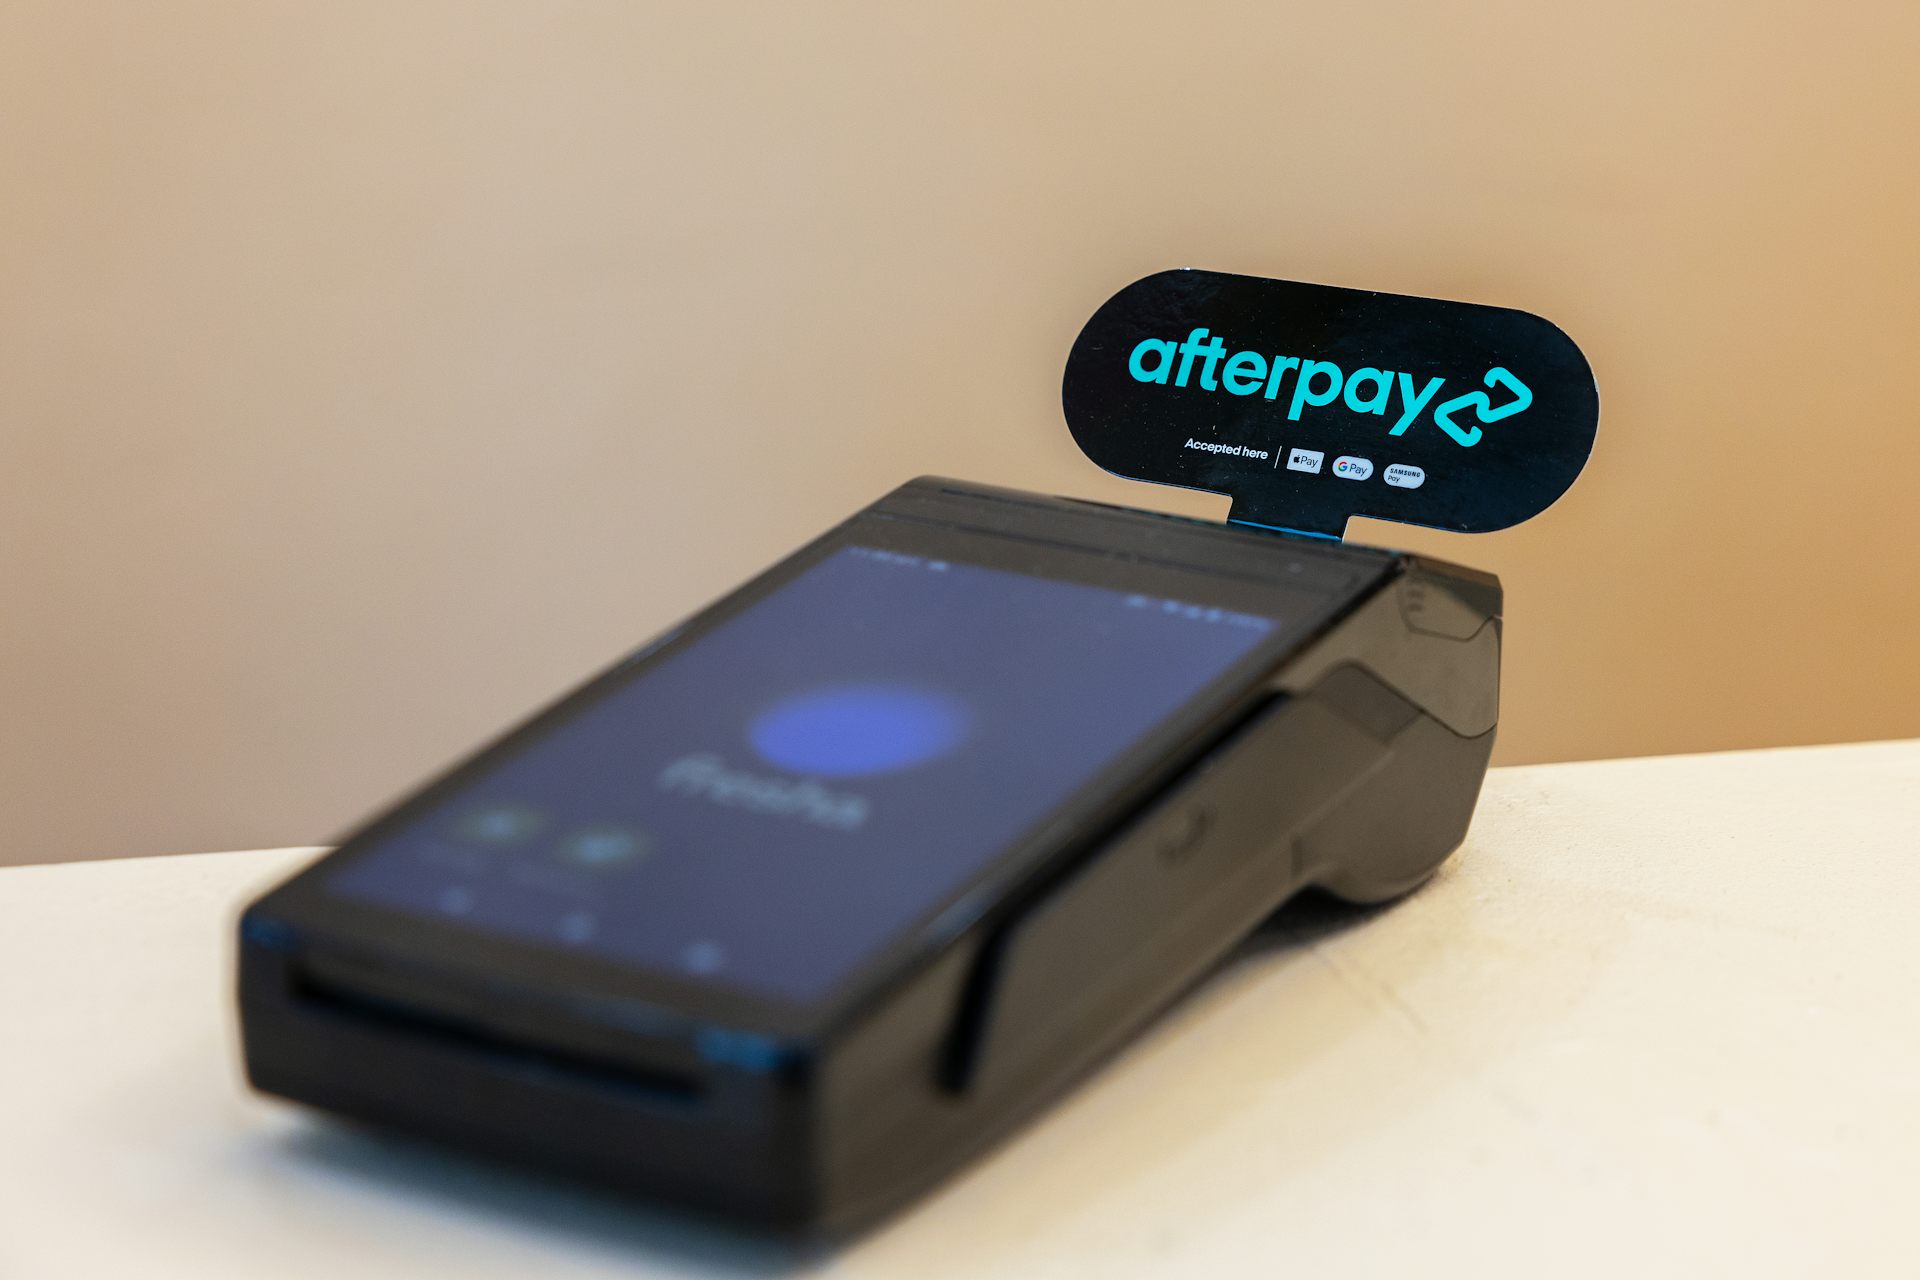
Cách một sản phẩm được dán nhãn có thể thay đổi suy nghĩ của người tiêu dùng về sản phẩm đó. Các nhãn như “Không thêm đường” hoặc “99% không chất béo” có thể làm cho thực phẩm nghe có vẻ lành mạnh hơn thực tế.
Điều tương tự cũng có thể xảy ra với các hình thức mua trước, trả sau. Được quảng bá như một cách thuận tiện để thanh toán các giao dịch mua sắm theo thời gian, về bản chất, chúng vẫn là một hình thức nợ.
Các sản phẩm như Afterpay, Klarna và Zip (gần đây đã rút khỏi thị trường New Zealand) mang lại cho người tiêu dùng quyền tiếp cận các mặt hàng mà họ có thể chưa đủ khả năng chi trả ngay lập tức.
Speedy
Việc phê duyệt nhanh chóng và quy trình thanh toán dễ dàng làm tăng thêm sức hấp dẫn, nhưng cũng có thể khuyến khích việc chi tiêu quá mức, trong khi việc thanh toán chậm trễ có thể mang lại phí phạt trễ hạn và các khoản nợ chồng chất.
Một phần sức hút của sản phẩm này, đặc biệt là đối với những người tiêu dùng trẻ tuổi vốn dè chừng thẻ tín dụng, xuất phát từ quan điểm cho rằng nó khác biệt so với các khoản vay thông thường.
Nghiên cứu mới của chúng tôi bắt đầu đi sâu tìm hiểu vấn đề này: nếu nó mang lại cảm giác giống như một khoản thanh toán thông thường hơn, điều đó có ảnh hưởng đến cách mọi người sử dụng hình thức mua trước, trả sau hay không? Và liệu kiến thức tài chính tốt hơn có thể bảo vệ họ không?
Debt by another name
Nợ dưới một cái tên khác
Mua trước, trả sau xuất hiện vào đầu những năm 2010 và nhanh chóng trở nên phổ biến ở New Zealand. Giờ đây, hình thức này có thể được sử dụng cho mọi thứ, từ thời trang ăn liền và đồ ăn mang đi cho đến các dịch vụ nha khoa.
Thông thường, người tiêu dùng vay một khoản tiền tương đối nhỏ và trả dần trong bốn kỳ hạn hai tuần một lần, không tính lãi suất hoặc phí thiết lập. Các nhà cung cấp tính phí người bán một tỷ lệ phần trăm nhỏ (từ 2% đến 8%) cho mỗi giao dịch bán hàng, nhưng cũng thu được doanh thu đáng kể từ phí trễ hạn tính cho người tiêu dùng.
Việc phê duyệt theo truyền thống rất nhanh chóng và dễ dàng, giúp các dịch vụ này dễ tiếp cận với những người có thể gặp khó khăn trong việc vay tín dụng thông thường.
Trong nhiều năm, luật pháp cũng đối xử với hình thức vay này một cách khác biệt. Do các nhà cung cấp thường không tính lãi suất hoặc phí tín dụng, các sản phẩm của họ nằm ngoài luật tín dụng tiêu dùng chính của New Zealand.
Điều đó đã thay đổi vào tháng 9 năm 2024 khi hình thức mua trước, trả sau được đưa vào Đạo luật Hợp đồng Tín dụng và Tài chính Tiêu dùng. Người dùng đã có được nhiều biện pháp bảo vệ áp dụng cho những người đi vay khác, mặc dù các nhà cung cấp vẫn được miễn một số yêu cầu áp dụng cho tín dụng thông thường.
Một đánh giá gần đây của Consumer NZ và FinCap kết luận rằng những cải cách đó không làm giảm tổn hại tài chính đối với người dùng. Báo cáo này kêu gọi các biện pháp bảo vệ bổ sung, bao gồm việc đánh giá khả năng chi trả bắt buộc và kiểm soát chặt chẽ hơn đối với phí trễ hạn.
Quả thực sản phẩm này vẫn tiềm ẩn rủi ro. Việc sử dụng nó có liên quan đến tình trạng chi tiêu quá mức, khó khăn tài chính và sử dụng các khoản nợ khác để trả nợ.
Quy định có thể đã thay đổi cách xử lý pháp lý đối với hình thức tín dụng này. Nhưng điều đó không nhất thiết có nghĩa là người tiêu dùng đã thay đổi cách suy nghĩ về nó.
When perceptions guide behaviour
Khi nhận thức chi phối hành vi
Chúng tôi đã khảo sát những người trưởng thành trẻ tuổi ở New Zealand để tìm hiểu cách họ nhận thức về hình thức mua trước, trả sau và liệu những nhận thức đó có liên quan đến cách họ sử dụng dịch vụ này hay không.
Kết quả cho thấy thông điệp tiếp thị đang phát huy tác dụng. Cứ mười người được hỏi thì có bốn người không coi đó là nợ, trong khi gần một nửa cho rằng hình thức này ít hậu quả hơn so với các hình thức vay mượn khác.
Trong số những người sử dụng, 43% đã từng sử dụng các hình thức tín dụng khác, bao gồm cả thẻ tín dụng, để trả nợ. Hơn một nửa (55%) từng phải chịu phí phạt trễ hạn, và gần cứ một trong tám người đã phải chịu khoản phí này từ ba lần trở lên.
Những người không nhận ra sản phẩm này là nợ có nhiều khả năng đi vay ở nơi khác để trả nợ, trong khi những người nghĩ rằng nó rẻ hơn hoặc ít gây hậu quả hơn lại sử dụng nó thường xuyên hơn.
Những phát hiện đáng ngạc nhiên nhất liên quan đến kiến thức tài chính. Những người cho biết đã được giáo dục tài chính lại ít có khả năng nhận ra hình thức mua trước, trả sau là nợ hơn, trong khi những người có năng lực tài chính cao hơn lại có nhiều khả năng sử dụng các hình thức nợ khác để trả nợ hơn.
Interestingly,
Thật thú vị, những người vay tiền ở nơi khác để trả nợ lại ít có khả năng bị phạt trễ hạn hơn. Điều này có thể cho thấy một số người tiêu dùng nhận thức được chi phí tức thời của việc chậm thanh toán, nhưng quản lý rủi ro đó bằng cách chuyển khoản nợ sang nơi khác.
Tuy nhiên, hiểu biết sâu hơn về nợ lại gắn liền với việc sử dụng sản phẩm tốt hơn.
Tại sao giáo dục và năng lực tài chính lại có thể không bảo vệ được người tiêu dùng theo những cách mà chúng ta mong đợi? Một khả năng là mọi người gặp khó khăn trong việc áp dụng kiến thức của họ vào các bối cảnh tài chính chưa quen thuộc.
Learning to look through the label
Học cách nhìn xuyên qua lớp vỏ nhãn mác
Những phát hiện của chúng tôi chỉ ra một thách thức lớn hơn đối với các nhà giáo dục tài chính: dạy mọi người cách áp dụng những gì họ biết về các sản phẩm tài chính hiện có vào các hình thức công nghệ tài chính mới.
Điều đó ngày càng trở nên khó khăn hơn khi các sản phẩm tài chính phát triển nhanh hơn giáo dục tài chính. Hai mươi năm trước, việc hiểu về tài khoản tiết kiệm, thẻ tín dụng, thế chấp và quỹ quản lý đã bao trùm phần lớn bối cảnh tài chính mà người tiêu dùng có khả năng tiếp xúc.
Ngày nay, họ phải đối mặt với các sản phẩm mua trước trả sau, tiền mã hóa, mã thông báo không thể thay thế (NFT – tài sản kỹ thuật số có quyền sở hữu được ghi lại trên chuỗi khối blockchain) và các quỹ hoán đổi danh mục cho phép nhà đầu tư mua các danh mục tài sản thông qua một khoản đầu tư duy nhất.
Educators
Các nhà giáo dục không thể thực tế giải thích mọi sản phẩm mới trước khi người tiêu dùng tiếp cận chúng. Do đó, giáo dục tài chính cần phải làm một điều gì đó cơ bản hơn: dạy mọi người cách nhìn xuyên qua lớp nhãn mác.
Người tiêu dùng nên tự hỏi: Tôi đang gánh vác nghĩa vụ gì? Tôi có thể mất những gì? điều gì sẽ xảy ra nếu mọi chuyện trở nên tồi tệ? Và ai là người hưởng lợi nếu tôi hiểu sai về sản phẩm?
Kiến thức tài chính vẫn rất quan trọng. Các phát hiện của chúng tôi cho thấy kiến thức về nợ và kỹ năng quản lý tiền bạc thực tế có gắn liền với kết quả tốt hơn, bao gồm ít phí trễ hạn hơn và ít phụ thuộc hơn vào các khoản tín dụng khác để trả nợ.
Nhưng việc biết các sản phẩm tài chính truyền thống hoạt động như thế nào chỉ hữu ích nếu người tiêu dùng nhận ra khi nào các bài học đó áp dụng được cho một cái gì đó mới mẻ. Điều đó trở nên khó khăn hơn khi một sản phẩm được quảng cáo để mang lại cảm giác đơn giản hơn, an toàn hơn và khác biệt so với việc vay mượn thông thường.
Do đó, giáo dục tài chính cần trang bị cho người tiêu dùng khả năng nhận biết mối quan hệ tài chính cơ bản, bất kể tên gọi hoặc công nghệ nào gắn liền với nó.
Đôi khi, nợ dù mang tên gọi khác thì vẫn là nợ.
Các tác giả không làm việc cho, tư vấn cho, sở hữu cổ phần trong hoặc nhận tài trợ từ bất kỳ công ty hoặc tổ chức nào có thể hưởng lợi từ bài viết này, đồng thời không tiết lộ bất kỳ mối liên hệ nào có liên quan ngoài các chức danh học thuật của họ.
có thể bạn cũng quan tâm
-

Bạn thực sự bao nhiêu tuổi? Các xét nghiệm ‘tuổi sinh học’ mới nhất có thực sự tốt như lời đồn?
How old are you really? Are the latest ‘biological age’ tests all they’re cracked up to be?
-

Chơi giải đố và tham gia câu lạc bộ có thể giúp bạn lão hóa khỏe mạnh: Nghiên cứu mới
Doing puzzles and joining clubs could help you age well: new research