Bạn có đang thấy các “phí dịch vụ” mới kể từ khi lệnh cấm phụ phí thẻ có hiệu lực? Dưới đây là các quy định
Are you seeing new ‘service fees’ since the card surcharge ban? Here are the rules
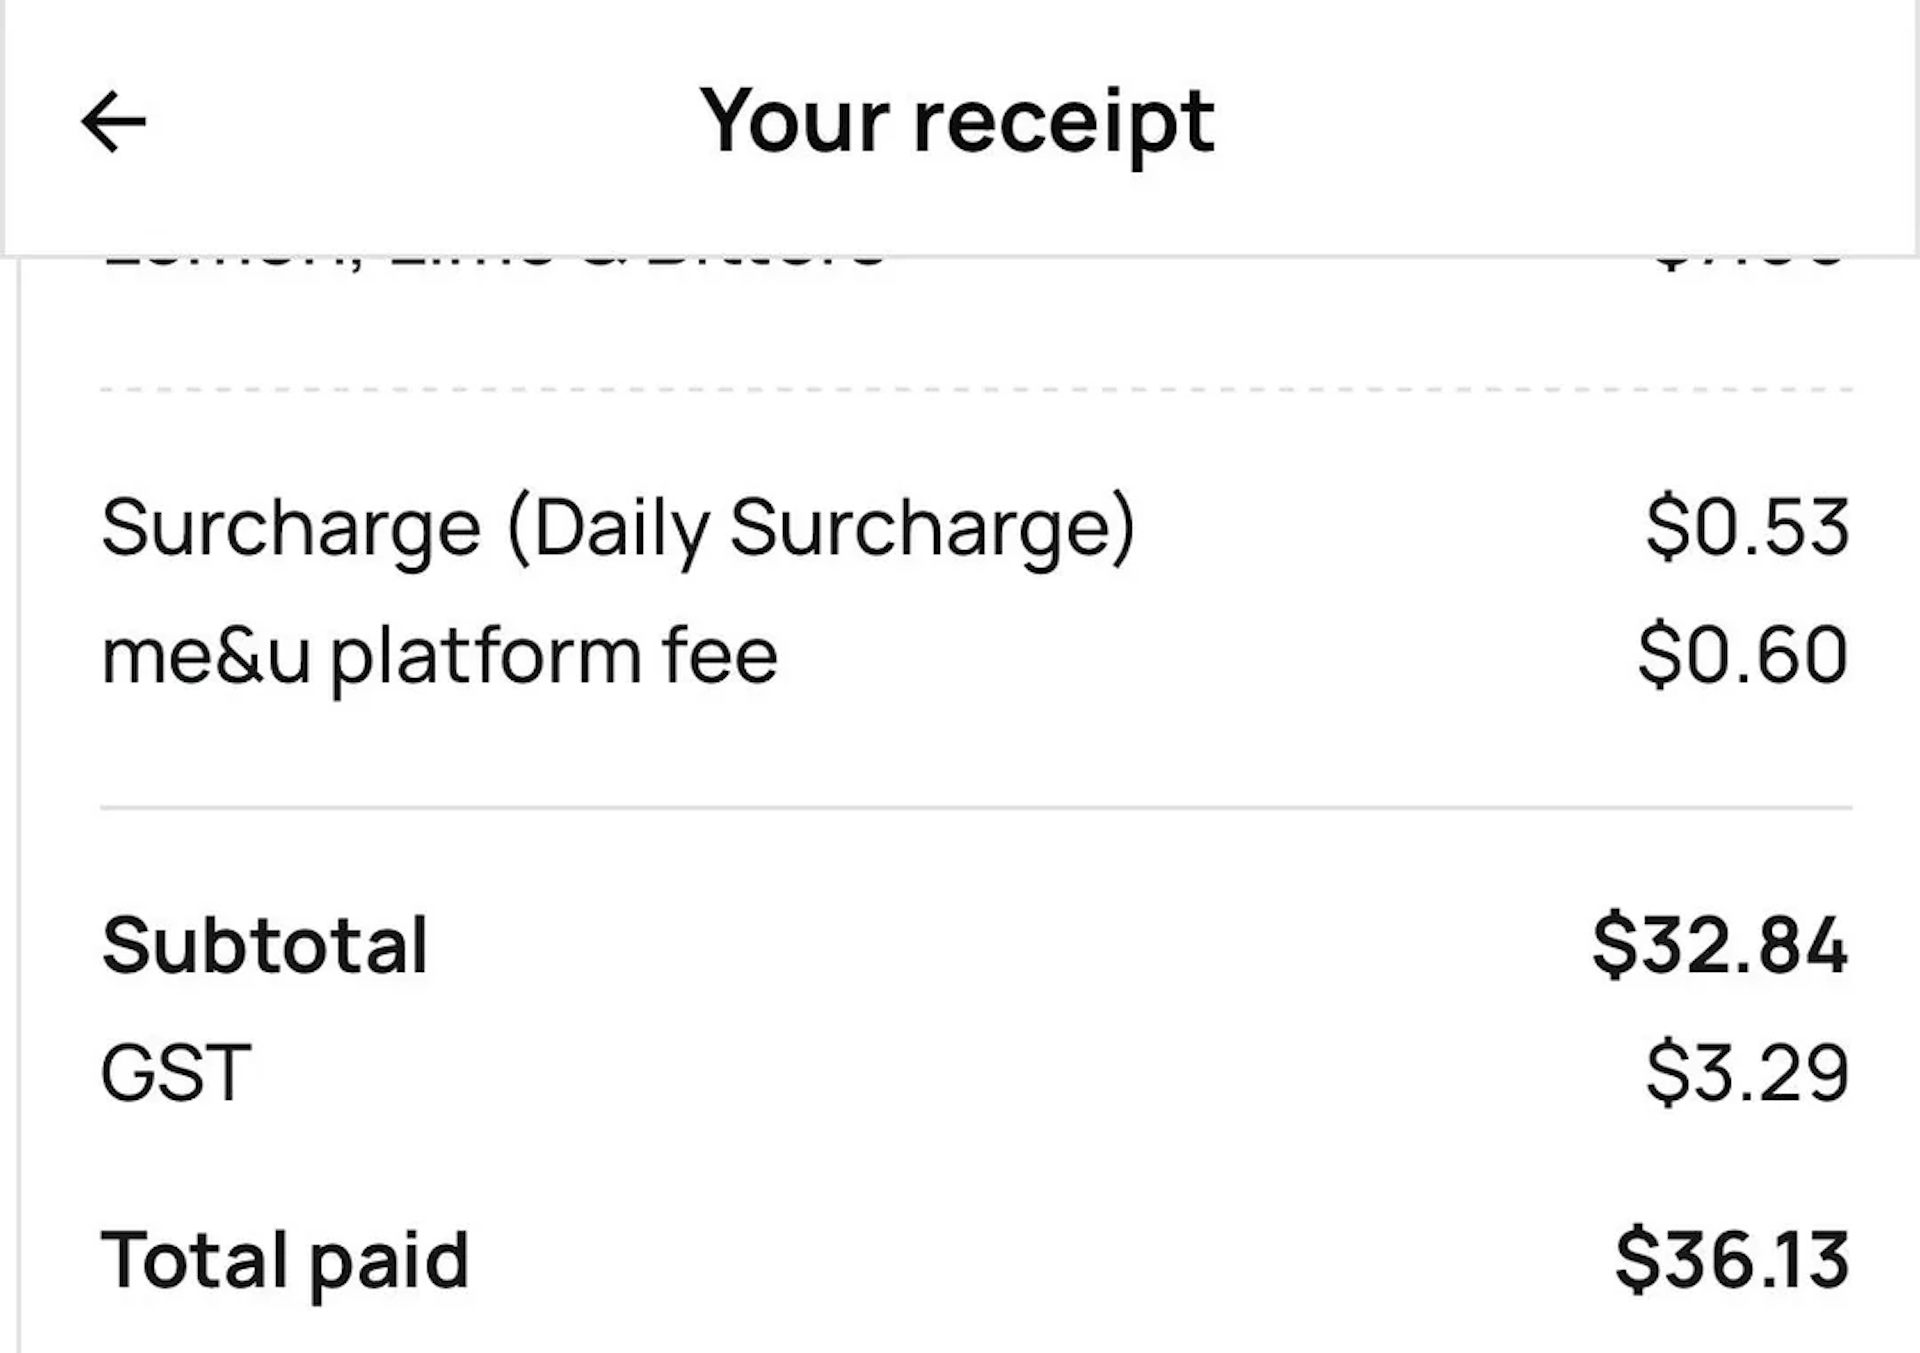
Kể từ khi lệnh cấm phụ phí thẻ của Úc có hiệu lực vào ngày 1 tháng 10, người dùng mạng xã hội đã đặt câu hỏi về các “phí dịch vụ” và “phụ phí hàng ngày” mới xuất hiện trên hóa đơn của họ. Một số doanh nghiệp đơn giản là đã tăng giá sản phẩm.
Một cuộc thảo luận gần đây trên Reddit đã phản ánh phần nào sự bức xúc này.
Vậy những khoản phí mới này có phải là bất hợp pháp không?
Không hẳn là vậy. Nhưng doanh nghiệp không thể biến một khoản phụ phí thẻ thành hợp pháp chỉ bằng cách đổi cho nó một cái tên khác.
A different label does not change the substance
Một cái tên gọi khác không làm thay đổi bản chất sự việc
Kể từ ngày 1 tháng 10, các mạng lưới thẻ Visa, Mastercard, EFTPOS và American Express không còn cho phép các doanh nghiệp tính thêm phụ phí khi khách hàng thanh toán bằng thẻ của họ, như đã được giải thích trong hướng dẫn của Ngân hàng Dự trữ về các quy định mới.
Cơ quan quản lý người tiêu dùng, Ủy ban Cạnh tranh và Người tiêu dùng Úc (ACCC) , cho biết các doanh nghiệp vẫn có thể thu phí dịch vụ thực tế, phí đặt chỗ hoặc các khoản phí khác không liên quan đến phương thức thanh toán của khách hàng.
Tuy nhiên, cơ quan này cũng cảnh báo các doanh nghiệp không được lách các quy định mới bằng cách mô tả phụ phí thanh toán bằng thẻ thành một loại phí khác. Hành vi này có thể cấu thành hành vi gây hiểu lầm.
Bài kiểm tra thực tế rất đơn giản: điều gì kích hoạt khoản phí đó? Nếu một khoản phí chỉ xuất hiện vì bạn thanh toán bằng thẻ, việc gọi nó là “phí dịch vụ” cũng không thay đổi được bản chất của nó.
The card costs have not disappeared
Chi phí sử dụng thẻ không hề biến mất
Ngân hàng Dự trữ ước tính có khoảng 16% doanh nghiệp áp dụng phụ phí thẻ trước khi có lệnh cấm, bao gồm nhiều quán cà phê và nhà hàng, cửa hàng tạp hóa, chuỗi Aldi và một số cửa hàng trực tuyến. Hầu hết các nhà bán lẻ lớn không áp dụng phụ phí thẻ.
Nhìn chung, ngân hàng trung ương cho biết người tiêu dùng đã trả khoảng 1,6 tỷ đô la Úc cho các khoản phụ phí này trong giai đoạn 2024–2025, dao động từ 0,5% đến 1,5% cho mỗi giao dịch.
Các doanh nghiệp vẫn phải trả tiền cho ngân hàng và nhà cung cấp dịch vụ thanh toán để chấp nhận thanh toán bằng thẻ. Việc loại bỏ phụ phí không có nghĩa là loại bỏ được các chi phí đó.
Các doanh nghiệp có thể tự gánh chịu chi phí này, tìm kiếm nhà cung cấp dịch vụ thanh toán rẻ hơn, hoặc tính các chi phí đó vào giá của hàng hóa và dịch vụ mà họ bán ra. Ngân hàng Dự trữ đã thừa nhận rằng những chi phí này thay vào đó có thể phản ánh vào mức giá chung.
Đã có các báo cáo truyền thông cho biết một số quán cà phê và nhà hàng đã tăng giá thực đơn vào ngày 1 tháng 10 để bù đắp các chi phí mà họ vẫn phải trả cho các nhà cung cấp dịch vụ thẻ.
Điều này có nghĩa là những khách hàng trả bằng tiền mặt hoặc sử dụng phương thức thanh toán rẻ hơn cũng có thể phải gánh một phần chi phí chấp nhận thẻ, trừ khi doanh nghiệp có chính sách giảm giá cho các phương thức thanh toán như tiền mặt hoặc PayID. Các mức giảm giá này phải được công bố rõ ràng.
Ngoài ra cũng có sự đánh đổi về tính minh bạch. Theo hệ thống cũ, một khoản phụ phí riêng biệt cho khách hàng thấy họ phải trả thêm bao nhiêu tiền để dùng thẻ. Theo hệ thống mới, chi phí đó có thể được gộp trực tiếp vào giá niêm yết.
Giá cuối cùng có thể rõ ràng hơn, nhưng người tiêu dùng có thể sẽ không còn biết được bao nhiêu phần trăm trong số đó phản ánh chi phí chấp nhận phương thức thanh toán của họ. Nói cách khác, cải cách này giúp nâng cao tính minh bạch về số tiền bạn phải trả — nhưng đồng thời lại làm giảm sự rõ ràng về lý do tại sao bạn phải trả số tiền đó.
What if prices rise by more than the old surcharge?
Chuyện gì xảy ra nếu giá tăng cao hơn mức phụ phí cũ?
Ví dụ, một người dùng Reddit cho biết một món hàng được hiển thị là 17 đô la trước khi họ quẹt thẻ, nhưng máy thanh toán lại hiển thị 17,30 đô la sau khi thẻ được quẹt.
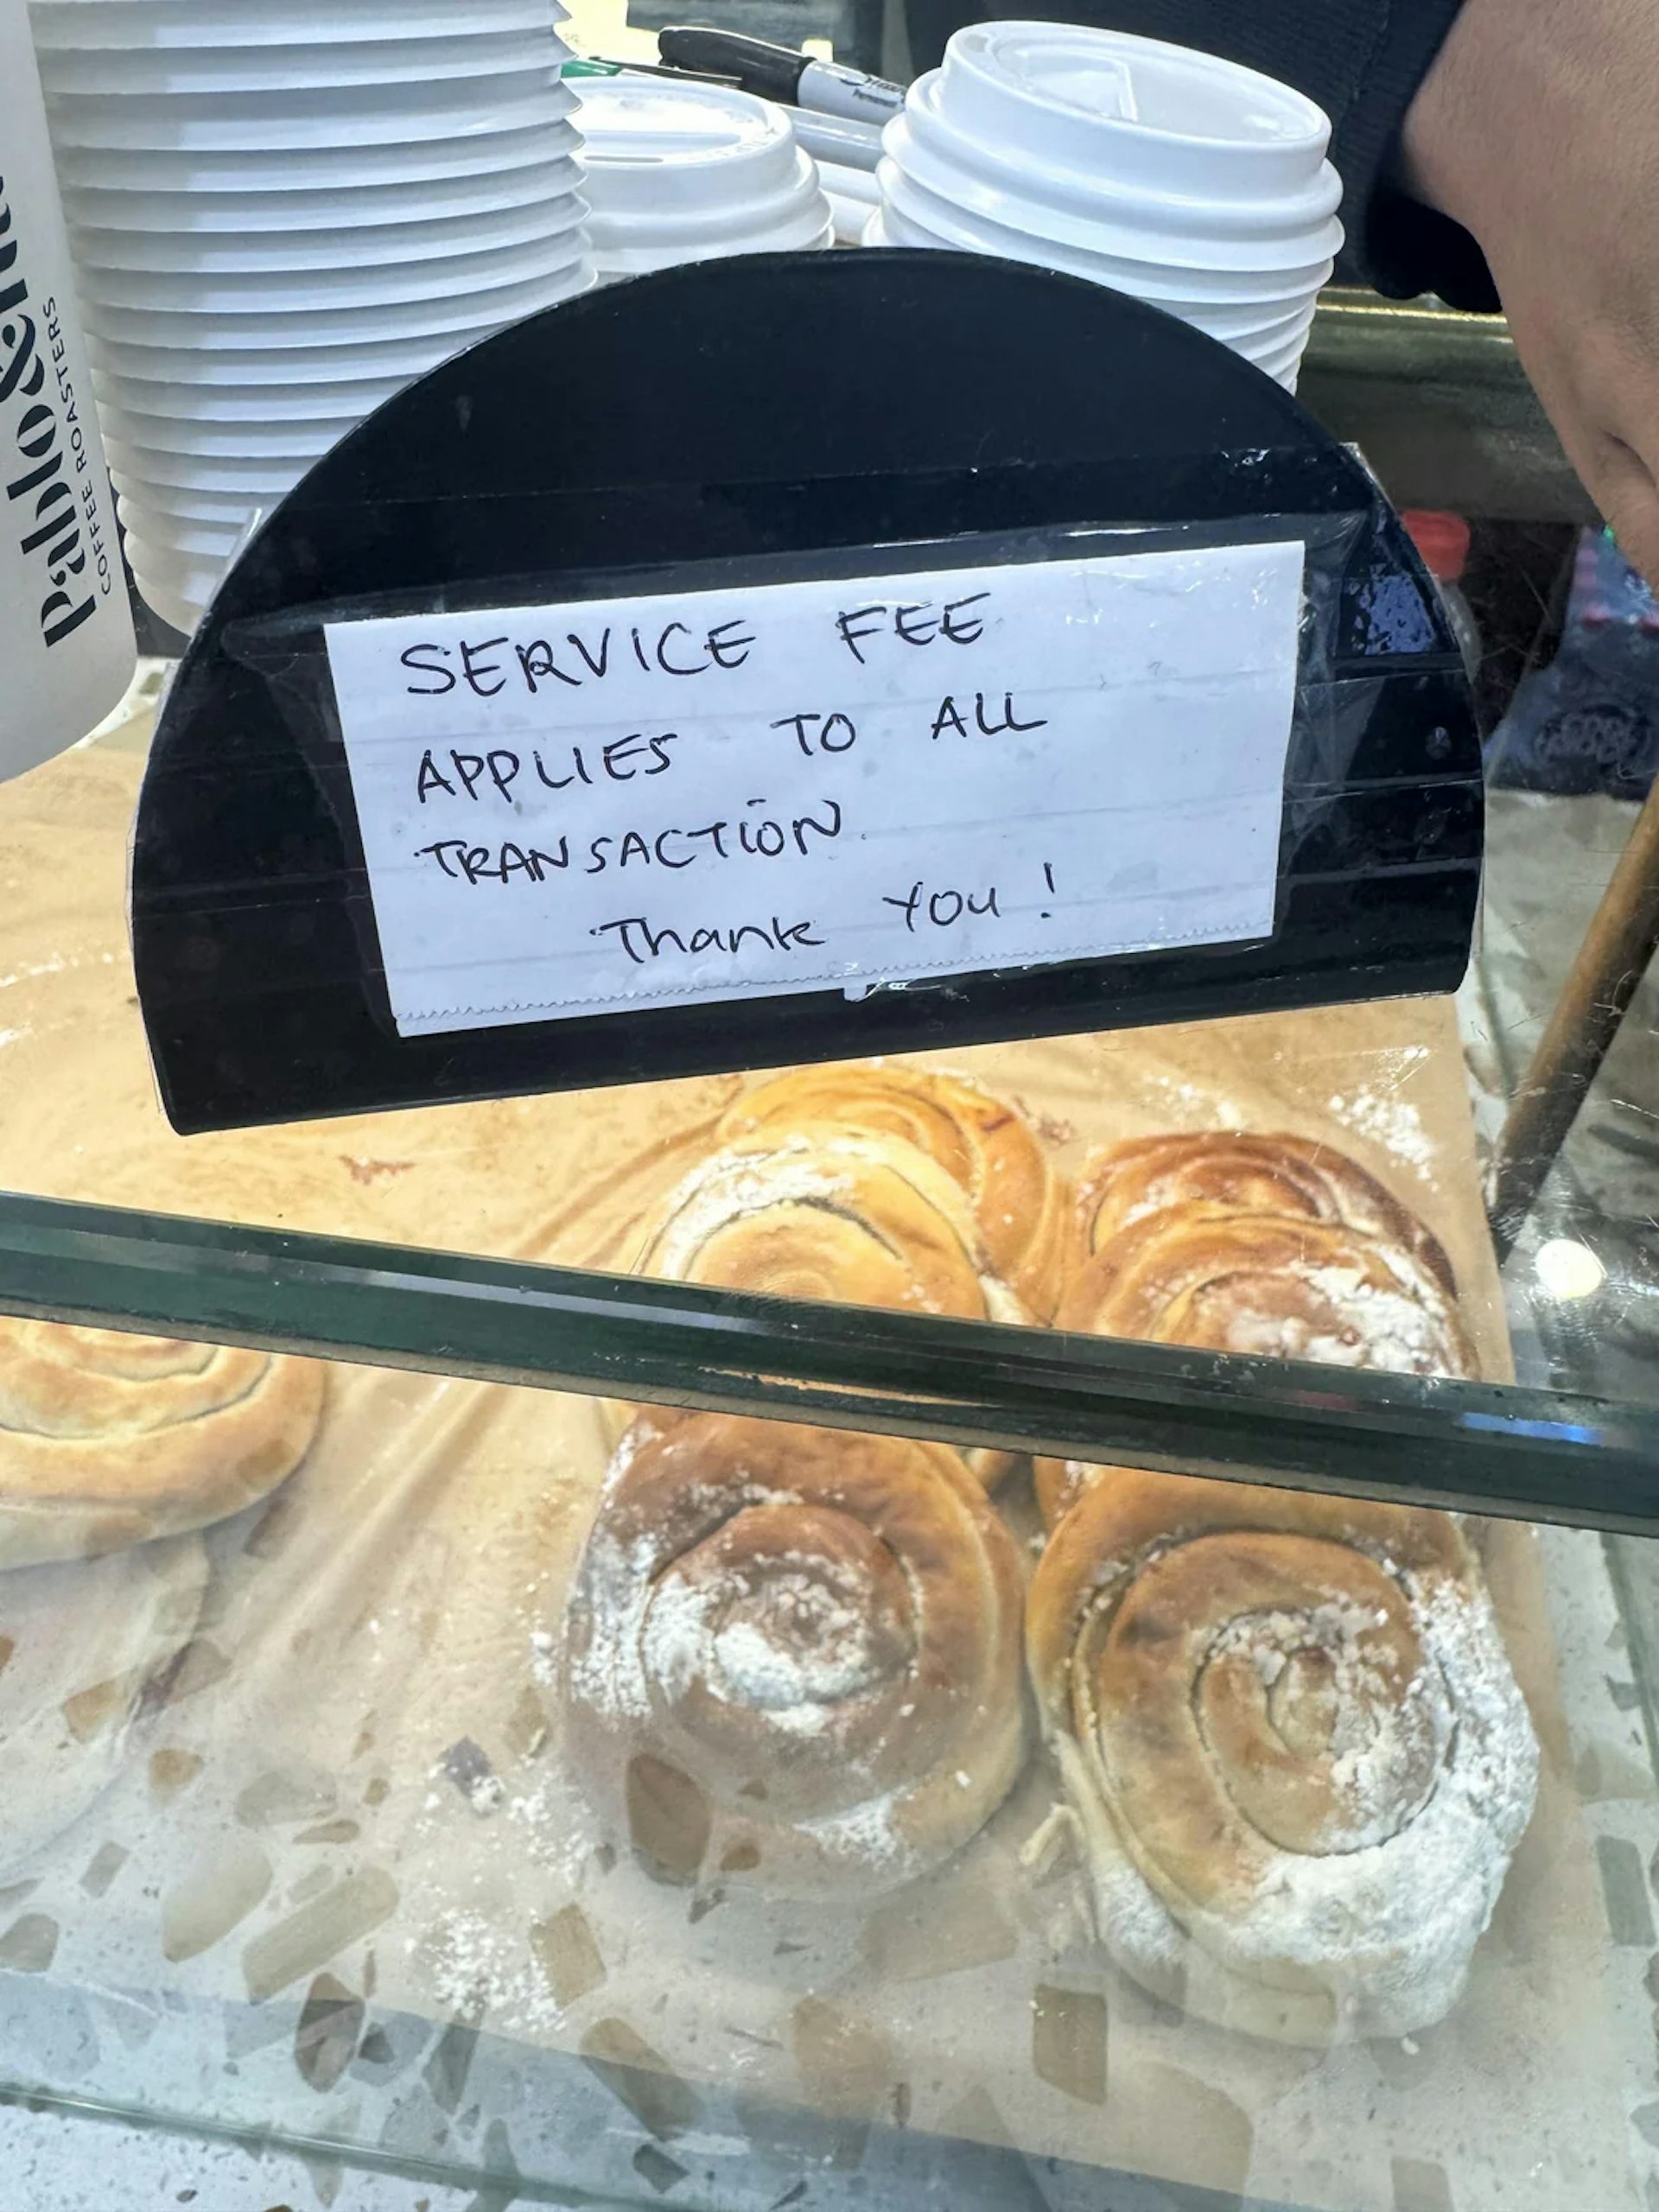
Người dùng này nghi ngờ mức tăng 30 xu thực chất là để thay thế cho phụ phí thẻ cũ, mặc dù biển báo tại doanh nghiệp có ghi rằng phí dịch vụ áp dụng cho tất cả các giao dịch.
Tuy nhiên, bản thân điều này chưa đủ để khẳng định doanh nghiệp đã vi phạm quy định.
Nói chung hơn, ACCC cho biết các doanh nghiệp nhìn chung được tự do tăng giá và có thể kết hợp chi phí xử lý thẻ vào giá chung, nhưng họ không được phép đánh lừa khách hàng về giá cả hoặc lý do tại sao giá lại tăng.
Khoản “phí dịch vụ” hàng ngày bắt buộc cũng phải tuân thủ các quy định thông thường về việc hiển thị giá. Nếu đó là khoản phí không thể tránh trước và có thể tính toán trước, thì thông thường nó phải được bao gồm trong tổng giá niêm yết.
Phụ phí vào cuối tuần và ngày lễ đối với các nhà hàng và quán cà phê có một ngoại lệ cụ thể. Chúng vẫn có thể được hiển thị riêng, nhưng thực đơn phải nêu rõ tỷ lệ phần trăm phụ phí và các ngày áp dụng một cách dễ thấy.
Will this add to inflation ?
Liệu điều này có làm gia tăng lạm phát hay không?
Điều này có thể làm tăng lạm phát, nhưng cần phân biệt giữa hiệu ứng đo lường và sự gia tăng thực tế trong số tiền mà người tiêu dùng phải chi trả.
Ngân hàng Dự trữ ước tính việc gộp các phụ phí thẻ hiện tại vào giá niêm yết có thể làm tăng chỉ số giá tiêu dùng thêm khoảng 0,1%. Chỉ số này đo lường sự biến động của giá cả hàng hóa và dịch vụ mà các hộ gia đình phải trả.
Đây phần lớn là hiệu ứng đo lường mang tính một lần, bởi vì phụ phí thẻ vốn không được tính vào chỉ số này, trong khi giá niêm yết cao hơn thì lại có.
Tuy nhiên, nếu các doanh nghiệp tăng tổng giá bán cao hơn mức phụ phí mà họ từng thu trước đây, thì người tiêu dùng thực sự đang phải trả nhiều tiền hơn. Nếu tình trạng này diễn ra phổ biến, nó có thể tạo thêm áp lực đẩy lạm phát tăng cao.
Đối với người tiêu dùng, các câu hỏi mang tính thực tế vẫn rất đơn giản: giá cuối cùng là bao nhiêu, điều gì làm phát sinh khoản phí phụ thu, và điều đó đã được làm rõ trước khi bạn gọi món hay chưa?
Fengfei Li
Fengfei Li không làm việc cho, không tư vấn, không sở hữu cổ phần hoặc nhận tài trợ từ bất kỳ công ty hay tổ chức nào có thể được hưởng lợi từ bài viết này, và không công bố bất kỳ mối liên hệ có liên quan nào ngoài học hàm học vị của họ.
có thể bạn cũng quan tâm
-

Không có văn bằng nào miễn nhiễm với AI. Nhưng việc trì hoãn chuyên môn hóa có thể mang lại lợi thế cho sinh viên
No degree is AI-proof. But delaying specialisation may offer students an edge
-
Tại sao rất nhiều người trong chúng ta đăng ký chương trình khách hàng thân thiết nhưng lại không bao giờ sử dụng?
Why do so many of us sign up to loyalty programs and then never use them?