AI đang thổi bùng các vụ lừa đảo tiền bạc – đây là những gì bạn có thể làm để tự bảo vệ mình
AI is supercharging money scams – here’s what you can do to protect yourself
Điện thoại reo, và đó là giọng nói đầy hoảng hốt của cháu trai bạn. Thằng bé nói rằng đã xảy ra tai nạn và nó cần tiền trước khi có ai đó phát hiện ra. Chỉ có điều, đó không phải là nó. Đó là phần mềm đã sao chép giọng nói của cháu bạn từ một đoạn clip đăng trực tuyến, được vận hành bởi một kẻ xa lạ đang dò theo một danh sách số điện thoại.
Trong nhiều năm qua, những cảnh báo về trí tuệ nhân tạo (AI) và anج mạng thường tập trung vào các hệ thống mạng của doanh nghiệp và chính phủ. Những mối đe dọa đó là có thật. Nhưng nếu bạn lần theo dòng tiền trong dữ liệu gian lận của FBI, một bức tranh khác sẽ hiện lên: Những khoản tiền khổng lồ đang bị rút khỏi các tài khoản hộ gia đình.
Trong báo cáo thường niên năm 2025, Trung tâm Khiếu nai Tội phạm Internet của FBI lần đầu tiên bắt đầu theo dõi các khiếu nại có liên quan đến AI. Người Mỹ đã nộp hơn 22.000 trường hợp như vậy và báo cáo thiệt hại khoảng 893 triệu USD. Lừa đảo đầu tư chiếm 632 triệu USD trong số đó, và những người trên 60 tuổi chịu thiệt hại 352 triệu USD.
Những số liệu đó chỉ bao gồm các nạn nhân đã báo cáo với FBI và chỉ những trường hợp có thể xác định được vai trò của AI. Công ty tư vấn Deloitte dự báo rằng thiệt hại thực tế từ AI sẽ lớn hơn nhiều và góp phần đẩy tổng tổn thất do gian lận tại Mỹ lên tới 40 tỷ USD vào năm 2027, tăng từ mức 12,3 tỷ USD vào năm 2023.
Tôi là một giáo sư tài chính nghiên cứu về tài chính hộ gia đình và cách mọi người sử dụng AI để đưa ra các quyết định tiền bạc. Và tôi tin rằng câu chuyện bảo mật AI quan trọng nhất hiện nay không diễn ra trong các phòng máy chủ, mà là ở những bàn ăn gia đình.
Old cons , new machinery
Chiêu trò cũ, cỗ máy mới
Không có vụ lừa đảo nào trong số này là mới cả. Điều mà AI thay đổi chính là chi phí và chất lượng của các mánh khóe lừa đảo.
Việc sao chép giọng nói giờ đây chỉ mất vài giây âm thanh và các công cụ tiêu dùng giá rẻ. Trong một nghiên cứu, người nghe chỉ có thể nhận diện được giọng nói do AI tạo ra khoảng 60% thời gian. Video cũng đang đi theo hướng tương tự. Năm 2024, một nhân viên tài chính tại công ty kiến trúc và thiết kế Arup đã bị lừa chuyển khoảng 25 triệu USD cho những kẻ lừa đảo sau khi chúng thiết lập một cuộc họp video có sự “góp mặt” của các hình thái giả mạo sâu (deepfake) của Giám đốc tài chính và một số đồng nghiệp.
Phishing
Hình thức lừa đảo qua mạng (phishing) cũng đã tinh vi hơn. Những câu chữ lủng củng và định dạng kỳ lạ từng là dấu hiệu tố cáo các email lừa đảo. Các mô hình ngôn ngữ giờ đây viết ra những thông điệp trôi chảy, rõ ràng và có thể cá nhân hóa chúng ở quy mô lớn bằng cách sử dụng các thông tin thu thập được từ mạng xã hội. Các video deepfake của những nhân vật kinh doanh nổi tiếng đang ra sức chèo kéo người dùng tham gia các nền tảng giao dịch giả mạo.
Áp lực tương tự cũng hiển hiện rõ trong các tổn thất của doanh nghiệp. Hãng bảo hiểm mạng Resilience báo cáo rằng hơn 85% tổn thất trong danh mục yêu cầu bồi thường của họ trong nửa đầu năm 2026 xuất phát từ các cuộc tấn công nhắm vào con người thay vì hệ thống.
Why careful people fall for it
Tại sao những người cẩn trọng vẫn sập bẫy
Chúng ta vẫn muốn tin rằng chỉ những kẻ bất cẩn mới bị lừa. Nghiên cứu trong lĩnh vực tài chính hành vi lại cho thấy điều ngược lại.
Những vụ lừa đảo này được thiết kế dựa trên sự sợ hãi và tính cấp bách: một đứa cháu đang hoảng loạn, một người sếp đòi hỏi chuyển khoản ngay trong ngày, một cơ hội đầu tư sẽ đóng lại vào tối nay. Sự căng thẳng làm thu hẹp khả năng tập trung và thúc đẩy con người đưa ra những phán quyết nhanh chóng, mang tính trực giác vào đúng thời điểm họ cần sự suy xét chậm rãi, kỹ lưỡng. Những kẻ lừa đảo cũng tạo ra vẻ ngoài có thẩm quyền, cho dù là khuôn mặt của một Giám đốc tài chính hay tiêu đề thư của một cơ quan chính phủ, bởi vì hầu hết mọi người đều có xu hướng nể sợ và tuân theo thẩm quyền.
Tính trôi chảy cũng rất quan trọng. Nghiên cứu của chính tôi xem xét cách mà sự suôn sẻ trong giao tiếp do AI tạo ra khiến mọi người đặt niềm tin vào nó. Một thông điệp không có lỗi đánh máy, với một giọng điệu hoàn toàn chính xác, sẽ dễ dàng vượt qua các lớp phòng thủ mà một thủ đoạn giả mạo vụ vụng về chắc chắn sẽ vấp phải.
Không ai lên kế hoạch đưa ra một quyết định tài chính lớn trong lúc đang hoảng loạn. Đó chính xác là lý do tại sao những kẻ lừa đảo tạo ra sự hoảng loạn đó.
The quiet version of the attack
Phiên bản tấn công thầm lặng
AI-
Vụ trộm được hỗ trợ bởi AI không nhất thiết phải liên quan đến việc trò chuyện với nạn nhân. Dữ liệu cá nhân bị đánh cắp được bán với giá vài đô la trên các thị trường web đen. Sau đó, tội phạm đưa dữ liệu này cho các tác nhân AI tự động để thăm dò các hệ thống ngân hàng và công nghệ tài chính suốt ngày đêm, kiểm tra thông tin đăng nhập và săn lùng các điểm yếu với tốc độ mà không cỗ máy con người nào có thể sánh kịp. Mùa thu năm ngoái, công ty AI Anthropic đã phá vỡ một chiến dịch gián điệp trong đó một tác nhân AI đã thực hiện 80% đến 90% công việc xâm nhập nhắm vào khoảng 30 mục tiêu, bao gồm cả các tổ chức tài chính.
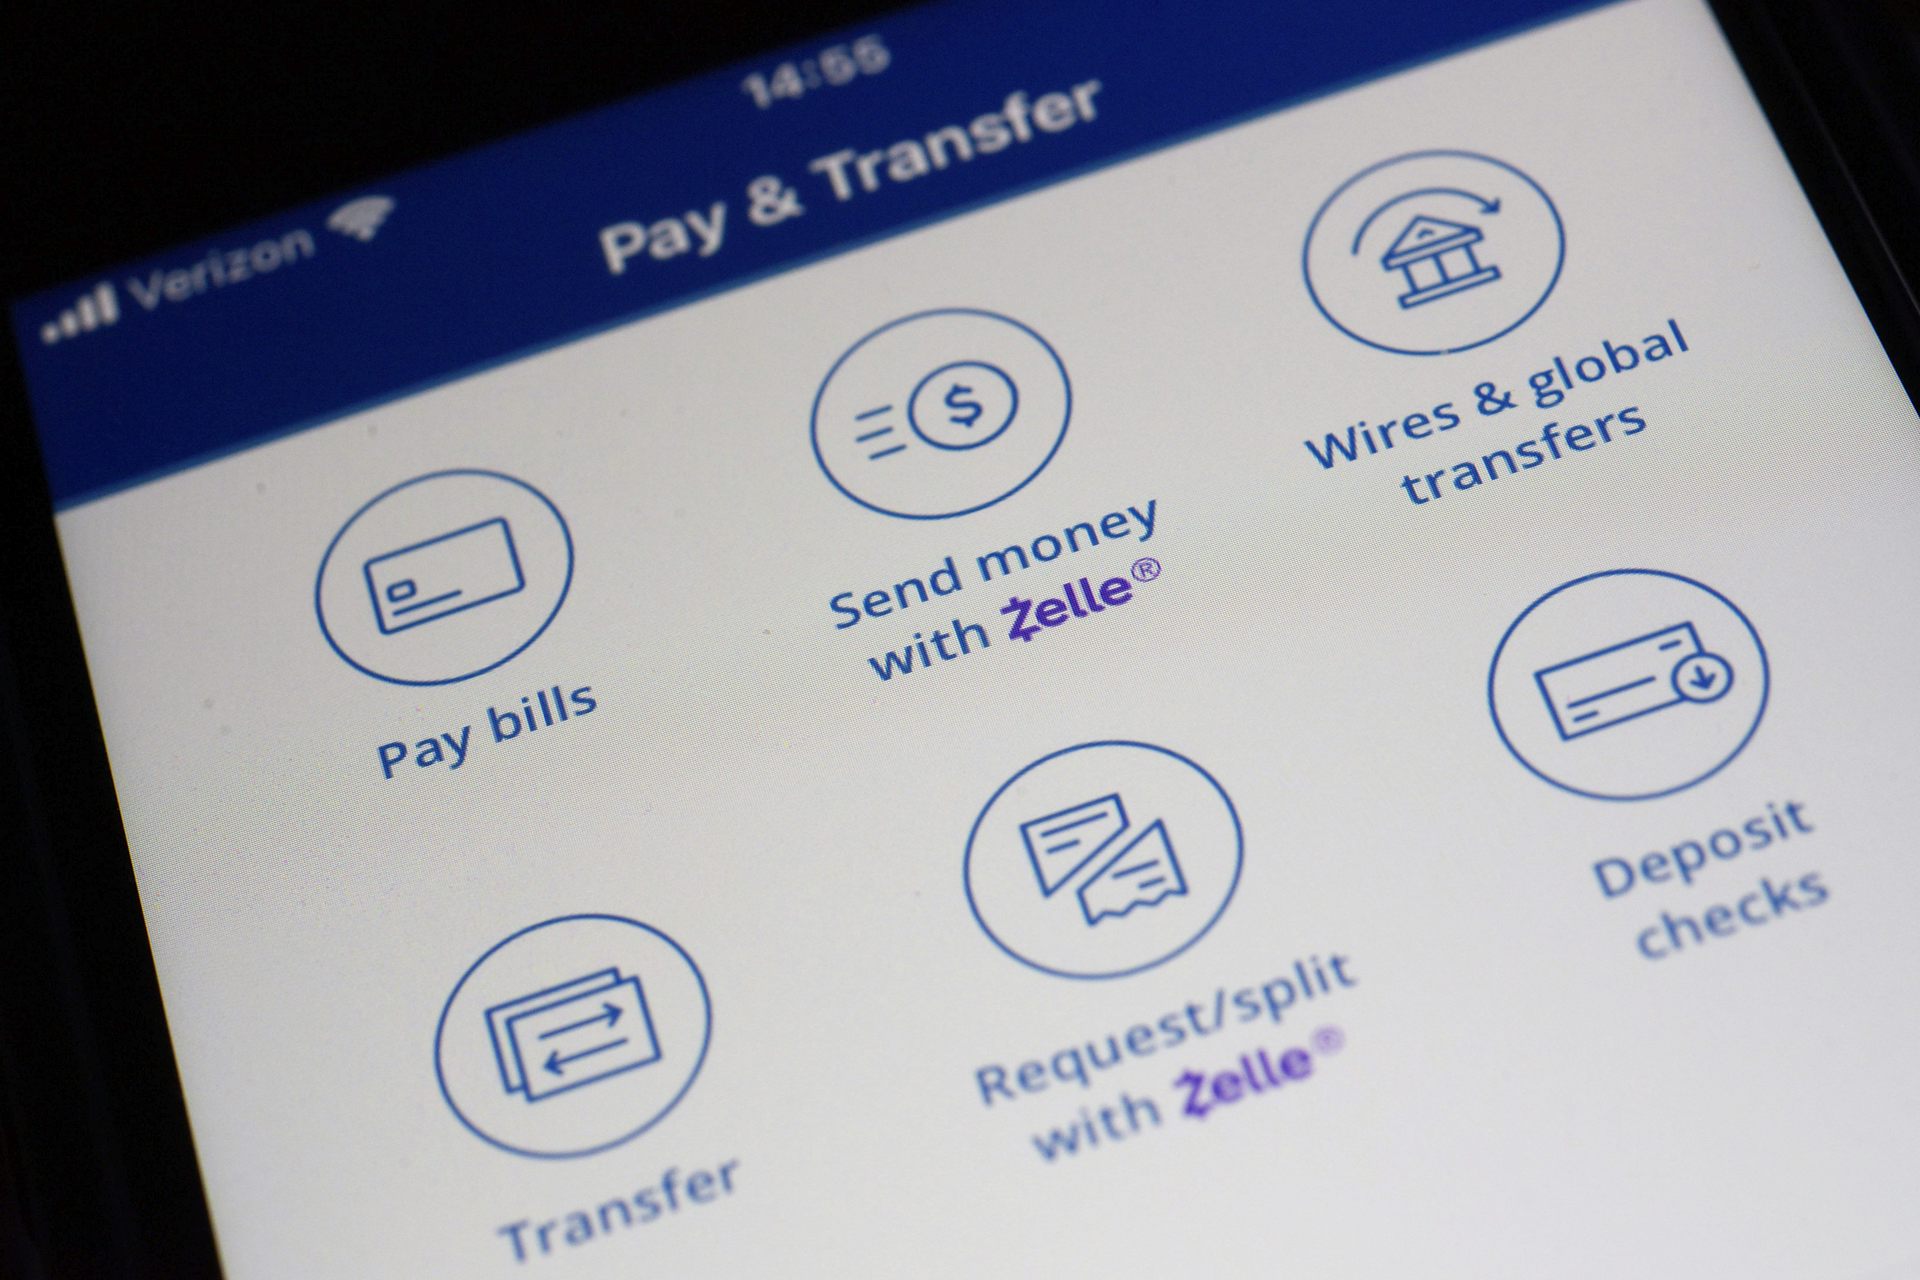
Khi kẻ tấn công xâm nhập được vào tài khoản của khách hàng, việc chiếm đoạt có thể kết thúc chỉ trong vài phút. Các nền tảng thanh toán tức thời như Zelle, được xây dựng cho sự tốc độ và tiện lợi, đã trở thành chiếc xe tẩu thoát. Tiền thường được chuyển đi trong vòng vài phút, và việc lấy lại nó là gần như bất khả thi.
How to protect you and your loved ones
Cách bảo vệ bạn và những người thân yêu
Các ngân hàng bảo vệ phòng chuyển tiền của họ bằng các quy trình, chứ không phải sự cảnh giác. Các hộ gia đình hoàn toàn có thể áp dụng các quy trình đó.
Kiểm tra bằng cách gọi lại. Khi bạn nhận được một cuộc gọi đáng ngờ, hãy cúp máy và quay một số điện thoại mà bạn đã biết trước – chẳng hạn như đường dây nóng chống gian lận của ngân hàng bạn – và tuyệt đối không dùng số do người gọi hoặc tin nhắn cung cấp. Mấu chốt là phải thoát khỏi kênh mà kẻ lừa đảo đang kiểm soát. Một giọng nói được sao chép không thể trả lời chiếc điện thoại thực sự của cháu bạn.
Tin tưởng nhưng phải xác minh. Bạn nên thống nhất một mật khẩu gia đình thật chắc chắn dùng cho các trường hợp khẩn cấp và coi mọi yêu cầu đòi tiền không có mật khẩu đó là giả mạo. Yêu cầu hai người trong hộ gia đình của bạn phải cùng ký duyệt cho bất kỳ khoản chuyển tiền lớn nào, để không ai phải chuyển một số tiền lớn một mình dưới áp lực. Và hãy tạo ra khoảng dừng độ trễ, chẳng hạn như tự đặt ra thời gian chờ 24 giờ, trước bất kỳ khoản thanh toán lớn nào. Sự gấp gáp là công cụ của kẻ lừa đảo. Sự chậm rãi là vũ khí của bạn.
Thêm các lớp bảo vệ. Hãy bảo vệ chính các tài khoản của bạn. Bật tính năng đăng nhập hai lớp cho các tài khoản tài chính, và tuyệt đối không chia sẻ mã xác thực với bất kỳ ai liên hệ với bạn. Mã đó chính là chiếc khóa thứ hai trên cánh cửa nhà bạn, và lý do duy nhất mà kẻ gọi điện muốn có nó là để đột nhập vào bên trong.
Bạn cũng nên bật tính năng thông báo giao dịch của ngân hàng để việc chiếm đoạt tài khoản sẽ tự phát tín hiệu chỉ sau vài phút, đồng thời hãy cân nhắc việc đóng băng tín dụng (credit freeze) – việc này hoàn toàn miễn phí và giúp ngăn chặn kẻ gian mở tài khoản mới bằng dữ liệu mua được trên web đen.
Bảo vệ người cao tuổi. Với 352 triệu USD tổn thất liên quan đến AI xuất phát từ những người Mỹ trên 60 tuổi, việc trò chuyện với các thành viên lớn tuổi trong gia đình là chìa khóa then chốt. Hãy trao đổi kỹ về quy tắc gọi lại và mật khẩu bí mật, đồng thời hỏi ngân hàng hoặc công ty môi giới của họ về việc thêm một liên hệ đáng tin cậy mà họ có thể gọi tới. Việc này hoàn toàn miễn phí và nó cung cấp cho tổ chức tài chính một cách để giơ chuông báo động trước khi tiền bị chuyển đi.
Nếu tiền đã bị chuyển đi, bạn nên gọi ngay cho ngân hàng của mình, yêu cầu họ cố gắng thu hồi, sau đó báo cáo vụ lừa đảo cho Ủy ban Thương mại Liên bang.
Where habits end , rules should begin
Nơi nào thói quen kết thúc, nơi đó các quy tắc nên bắt đầu
Những thói quen tốt làm tăng chi phí cho mọi vụ lừa đảo này, nhưng chúng không thể giải quyết được tất cả. Đây là lúc mà các quy định của Mỹ đã tỏ ra tụt hậu so với công nghệ.
Luật liên bang đáng lẽ phải bảo vệ người tiêu dùng khỏi các giao dịch điện tử trái phép, và các cơ quan quản lý đã tuyên bố rằng một giao dịch do kẻ lừa đảo khởi tạo vẫn được tính là trái phép ngay cả khi nạn nhân bị lừa giao nộp thông tin đăng nhập tài khoản.
Tuy nhiên, trên thực tế, các nạn nhân của hình thức lừa đảo thanh toán tức thời thường thu hồi được rất ít. Các ngân hàng thường phân loại các khoản tổn thất là “được ủy quyền” khi khách hàng bị lừa gạt chấp thuận khoản thanh toán, và ngay cả những nạn nhân rõ mười mươi của các vụ chiếm đoạt tài khoản như vậy cũng có thể phải đối mặt với cuộc chiến kéo dài để đòi bồi hoàn.
Ví dụ, Cục Bảo vệ Tài chính Người tiêu dùng đã kiện đơn vị vận hành Zelle và ba trong số các ngân hàng lớn nhất nước Mỹ về cách ứng phó của họ đối với các cáo buộc lừa đảo vào cuối năm 2024, sau đó lại đình chỉ vụ án vào tháng 3 năm 2025. Tổng chưởng lý bang New York từ đó đã đệ đơn kiện của riêng bà, và đã được thẩm phán cho phép tiếp tục vào tháng 7. Đơn vị vận hành Zelle bác bỏ các cáo buộc và cho biết họ sẽ kháng cáo.
Vương quốc Anh đã đi theo một con đường khác. Kể từ cuối năm 2024, các ngân hàng Anh bắt buộc phải bồi hoàn cho hầu hết các nạn nhân bị lừa đảo số tiền lên tới 85.000 bảng Anh, tương đương khoảng 115.000 USD, với chi phí được chia sẻ giữa các tổ chức gửi và nhận tiền. Lập luận ở đây là các ngân hàng có đầy đủ năng lực nhất để chống lại gian lận, vì họ vận hành các đội ngũ bảo mật và hệ thống phân tích toàn mạng lưới có thể phát hiện ra các mẫu hành vi đáng ngờ trên hàng triệu giao dịch. Điều họ còn thiếu là một động lực tài chính mạnh mẽ để triển khai chúng một cách triệt để, và quy tắc bồi hoàn đã mang lại điều đó.
Bảng điều khiển của cơ quan quản lý cho thấy 88% số tiền bị mất trong các vụ lừa đảo đủ điều kiện đã được hoàn trả cho các nạn nhân kể từ khi các quy tắc có hiệu lực. Điều đáng chú ý hơn nữa: Một đánh giá độc lập cho thấy tổn thất do lừa đảo đã giảm khoảng một phần năm trong năm đầu tiên áp dụng quy tắc này. Điều đó cho thấy rằng khi các ngân hàng phải gánh chịu tổn thất, họ sẽ tìm ra cách để ngăn chặn chúng.
Tôi tin rằng các nhà quản lý Mỹ và Quốc hội nên nghiên cứu kỹ lưỡng mô hình đó. Khi các khoản thanh toán diễn ra tức thời và không thể đảo ngược, rủi ro không thể đè nặng gần như hoàn toàn lên vai khách hàng, bên yếu thế nhất trong chuỗi giao dịch.
Pawan Jain
Pawan Jain không làm việc, tư vấn, nắm giữ cổ phần hoặc nhận tài trợ từ bất kỳ công ty hay tổ chức nào có thể hưởng lợi từ bài viết này, và không công bố mối liên hệ nào khác ngoài học hàm học vị của ông.
có thể bạn cũng quan tâm
-

Hiện tượng “Ghosting” và “Breadcrumbing”: Tác động tâm lý từ những hành vi tồi tệ của chúng ta trên các ứng dụng hẹn hò
Ghosting and ‘breadcrumbing’: the psychological impact of our bad behaviour on dating apps
-

Lý do mọi người tìm đến AI đầu tiên để xin lời khuyên tình cảm — và tại sao họ không nên làm vậy
Why people are turning to AI first for relationship advice — and why they shouldn’t